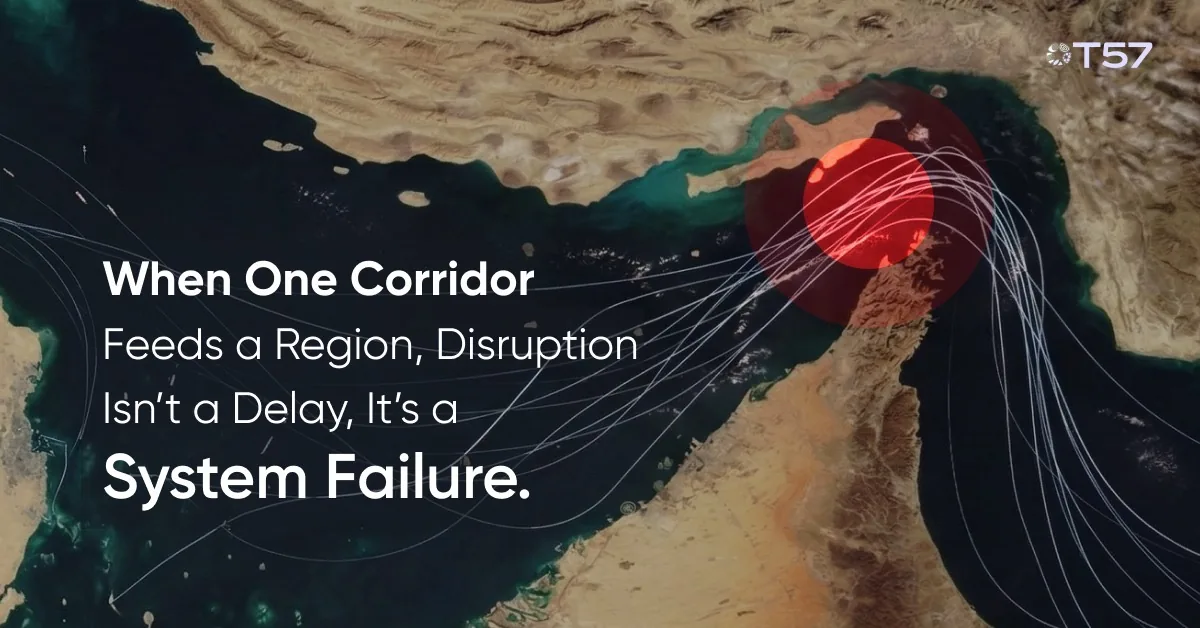
في صباح أحد أيام منتصف مارس من هذا العام في الإمارات، ورغم تصاعد الصراع في غرب آسيا بين إسرائيل والولايات المتحدة وإيران، كانت رفوف المتاجر لا تزال ممتلئة على نحو مطمئن. لكن خلف الكواليس، كانت الآلة التي تُبقي تلك الرفوف ممتلئة قد تلقّت أشدّ صدمة منذ عام 2008، وتركّز الضغط هذه المرة على خط صدع جغرافي واحد: مضيق هرمز. فقد ساعدت إعانات الطوارئ للخدمات اللوجستية، والرقابة اليومية على المخزون، وتشديد ضوابط الأسعار في دول كالإمارات، على إبقاء الهدوء في المتاجر. والسبب أن أكثر من 70% من غذاء دول مجلس التعاون الخليجي يمرّ عبر هذا المضيق الضيق وحده، وأفادت التقارير بأن حركة الملاحة فيه تراجعت بنسبة 95% منذ تصاعد الصراع بين إسرائيل والولايات المتحدة وإيران، فتحوّلت الحرب فورًا إلى خطر داهم ومقلق على الأمن الغذائي والتضخم في كل دولة من دول المجلس.
وذكرت وسائل الإعلام أن مجموعة «لولو» للتجزئة استأجرت رحلات شحن من مراكز عدة لنقل اللحوم والفواكه والخضراوات جوًا من الهند، وكانت ترتّب رحلات إضافية من جنوب أفريقيا وسريلانكا وكينيا، تحمل كل طائرة من طائرات الاتحاد للطيران 80 طنًا على الأقل من الأغذية الطازجة. وقال الرئيس التنفيذي لـ«لولو»، سيفي روبوالا، إن الشركة ترسل أيضًا سفينة شحن من مومباي تحمل نحو 500 حاوية من السلع الأساسية، منها الأرز، للمساعدة في إمداد تجار تجزئة آخرين. وأوضح أن الأولوية هي إبقاء الرفوف ممتلئة والأسعار مستقرة، مع دعم حكومة الإمارات لتكاليف الخدمات اللوجستية حيثما أمكن.
لكن التحدي كان واضحًا: فبحلول 18 مارس، فرضت حكومة الإمارات غرامات تجاوزت 200 ألف درهم (نحو 54,500 دولار) على تجار الأغذية الذين فرضوا «زيادات غير مبررة في الأسعار» وسط ارتفاع الطلب على سلع أساسية كالأرز والقمح والألبان والبيض والدواجن والسكر والبقوليات وزيت الطهي. وأعلنت وزارة الاقتصاد والسياحة تنفيذ أكثر من 7,000 جولة تفتيشية على متاجر التجزئة، كشفت 567 مخالفة، معظمها أسعار مرتفعة بلا مسوّغ.
وتُظهر التقارير العلنية حتى الآن طبقة رقيقة فقط من الاستجابة المرئية. فالإمارات تدعم الخدمات اللوجستية حيثما أمكنها، وتفرض سقوفًا صارمة على الزيادات غير المبررة في الأسعار. وقد تستعين السعودية بـمخصصات قائمة للأمن الغذائي بقيمة 10 مليارات ريال (2.6 مليار دولار) لتخفيف أثر التضخم في الأغذية المستوردة. لكن لا دليل بعد على استجابة واسعة على مستوى دول المجلس، مصمّمة لهذه الحرب، تتناسب مع حجم الصدمة. وهذا مهم، لأن ما يحدث ليس عاصفة عابرة، بل اختبار بالذخيرة الحية لنموذج تُستورد فيه 80–90% من السعرات الحرارية، ويعبر أكثر من 70% من هذه الواردات ممرًا مائيًا ضيقًا واحدًا.
والنتيجة: أُعيدت فجأة كتابة اقتصاديات التأمين ضد مخاطر الحرب والشحن.
منظومة مبنية حول مضيق واحد
كان لا بد لمنظومة الغذاء في دول المجلس أن تعتمد بكثافة على الاستيراد، فشحّ المياه ومحدودية الأراضي الصالحة للزراعة يجعلان ذلك حتميًا. لكن ما تكشفه الأزمة الحالية هو مدى تركّز هذا الاعتماد على شريان بحري واحد، جعل مضيق هرمز شريان الحياة الأول للمنطقة ونقطة الإخفاق المنفردة الأخطر فيها معًا. وقد وصفت رويترز ذلك بالفعل بأنه أكبر تحدٍّ للأمن الغذائي في الخليج منذ عام 2008.
وتقف البحرين والكويت وقطر في الطرف الأكثر حدة من هذا الخطر، لأن موانئها التجارية الرئيسية تقع بالكامل «داخل» المضيق. فإغلاق هرمز أو تعطّله الشديد سيقطع شرايينها البحرية الرئيسية بالكامل تقريبًا، ويفرض التحوّل إلى خيارات برية وجوية أعلى كلفة بكثير وأقل طاقة. أما الإمارات والسعودية فتتمتعان ببدائل جزئية عبر ميناء الفجيرة وموانئ البحر الأحمر على التوالي. وفي المقابل، تمثّل عُمان، التي تطل موانئها أصلًا على بحر العرب، البوابة الطبيعية للالتفاف، لكنها لا تستطيع بعد استيعاب كامل الحمولة المحوّلة من المنطقة.
لمحة عن تعرّض دول المجلس
| الدولة | الاعتماد على الاستيراد | الاعتماد على هرمز | الاحتياطيات الاستراتيجية | الموانئ الرئيسية | مستوى التعرّض |
|---|---|---|---|---|---|
| البحرين | أكثر من 92% | ~70% | عدة أشهر (غير محددة) | خليفة بن سلمان، ميناء سلمان | 🟥 مرتفع |
| الكويت | مرتفع جدًا؛ الغذاء 17% من واردات 2023 | ~70% | أكثر من 6 أشهر | الشويخ، الشعيبة | 🟥 مرتفع |
| عُمان | متفاوت؛ اكتفاء ذاتي مرتفع في الأسماك والتمور والحليب | ~35% | في توسّع | صلالة، صحار، الدقم | 🟩 أقل |
| قطر | أكثر من 90% | ~70% | محطة الأمن الغذائي بـ51 صومعة | ميناء حمد | 🟥 مرتفع |
| المملكة العربية السعودية | أكبر مستورد (12.95% في 2024) | ~50% | كبيرة عبر «سالك» وصندوق الاستثمارات العامة | جدة/ميناء الملك عبدالله؛ الدمام/الجبيل | 🟧 متفاوت |
| الإمارات | 70–90% | ~60% | 4–6 أشهر؛ صوامع الفجيرة نحو 300 ألف طن متري | جبل علي/خليفة؛ الفجيرة | 🟧 متفاوت |
لمحة عن التعرّض الأساسي لدول المجلس: تُبرز تقديرات T57 تفاوت درجات الهشاشة بين دول المجلس، مؤكدةً الدور الحاسم للموقع الجغرافي والبنية التحتية القائمة في تحديد التعرّض لاضطرابات هرمز.
وهذه أول حقيقة يواجهها كثير من صانعي السياسات: التعرّض غير متماثل، وأي خطة إقليمية جادة يجب أن تحدّد أولوياتها وفق هذه الخريطة، لا أن تفترض «خليجًا واحدًا وخطرًا واحدًا». فالبحرين والكويت وقطر مرتفعة المخاطر بنيويًا، وعُمان محورية بنيويًا، والإمارات والسعودية مركزان تشكّل خياراتهما هامش المناورة لدى الجميع.
كيف تتكشّف الأزمة: 30 / 60 / 90 يومًا
في الأيام الثلاثين الأولى من الاضطراب، لا تأتي الإشارة من رفوف فارغة، بل من تغيّرات دقيقة فيما يختفي أولًا. فالأغذية سريعة التلف، من الخضراوات والفواكه الطازجة المستوردة إلى اللحوم المبرّدة والألبان، هي الأكثر تأثرًا بطول الرحلات ورسوم الصراع الإضافية. ومع تعليق كبرى شركات الشحن مثل CMA CGM وHapag-Lloyd رحلاتها إلى الخليج أو فرضها رسومًا طارئة تصل إلى 4,000 دولار للحاوية المبرّدة الواحدة، قد ترتفع أسعار الجملة للأغذية سريعة التلف بنسبة 10–40% حتى قبل أن يدرك المستهلكون الأزمة تمامًا.
وبحلول اليوم الستين، ينتقل الضغط من الهوامش إلى الكميات. فالأغذية المعبّأة في الحاويات، من المعلّبات إلى السلع الجافة، تبدأ في إظهار نقص يتراوح بين 10 و30% مع تحويل مسارات السفن وصعوبة حصول الرحلات البديلة على تغطية تأمينية ميسورة ضد مخاطر الحرب. وأصدرت المجموعة الدولية لنوادي الحماية والتعويض إشعارات إلغاء خلال 72 ساعة لأجزاء من تغطية مخاطر الحرب، ما أجبر مالكي السفن على «إعادة شراء» التغطية بشكل مرتجل وأعلى كلفة. ويتّسع تضخم أسعار الغذاء في مؤشر أسعار المستهلك، بزيادات شهرية تتراوح بين 2 و6%، وارتفاع أسعار التجزئة لسلع أساسية كالأرز والدقيق بنسبة 5–15% في الدول الأكثر تعرّضًا. وفي الوقت نفسه، يُسحب من الاحتياطيات الاستراتيجية 20–30%، فيتآكل الهامش الآمن في الوقت الذي تزدحم فيه البدائل اللوجستية.
وعند اليوم التسعين، يصبح النموذج نفسه غير قابل للاستمرار. إذ يُرصد نقص بنسبة 20–50% في السلع المعتمدة على سلسلة التبريد في الخليج الداخلي، بينما تشعر حتى السلع الأساسية بضغط تأخر التجديد. ويصبح ارتفاع تراكمي في أسعار الغذاء بنسبة قد تتراوح بين 10 و30% أمرًا واردًا في الاقتصادات الأكثر تعرّضًا، فتتراكم صدمة في كلفة المعيشة على مستوى الأسر.
الهزّات الارتدادية الخفية: الأسمدة والغاز الطبيعي المسال
لا تقتصر الأزمة على سفن الغذاء. فمضيق هرمز أيضًا شريان رئيسي للأسمدة النيتروجينية والغاز الطبيعي المسال، والصراع الحالي يرفع أسعارهما، وهو ما سيتردّد صداه في كلفة الغذاء عالميًا لمدة 6 إلى 18 شهرًا. وتقدّر إدارة معلومات الطاقة الأمريكية أن نحو 20% من تجارة الغاز الطبيعي المسال العالمية عبرت مضيق هرمز في 2024. ويذكر أحد التعليقات الاستثمارية أن «نحو 15 مليون طن من اليوريا والأمونيا سنويًا» تعبر مضيق هرمز ضمن تدفقات الأسمدة العالمية. ولأن الغاز الطبيعي يمثّل 60–80% من كلفة إنتاج الأسمدة النيتروجينية، فإن أي صدمة مستمرة في أسعار الغاز المسال تنعكس مباشرة على غلاء الأسمدة.
وقد أظهرت بيانات مطلع مارس بالفعل قفزة في أسعار اليوريا في الشرق الأوسط بنحو 90 دولارًا للطن في أسبوع واحد، أي بزيادة 19% إلى أكثر من 590 دولارًا للطن المتري، مع ارتفاع اليوريا المصرية بأكثر من 25% إلى نحو 625 دولارًا للطن المتري. وحتى إن نجحت حكومات دول المجلس في إبقاء أسعار التجزئة المحلية مستقرة بضعة أشهر عبر الدعم وضبط الأسعار، كما تحاول الإمارات، فإن التضخم المستورد الكامن في كلفة المحاصيل العالمية سيرفع فاتورة واردات المنطقة الغذائية للموسم الزراعي المقبل على الأقل وما بعده.
لماذا تقصر الاستجابات الحالية؟
إن بحثت في السجل العلني عن «دعم غذائي» واضح مرتبط بهذه الحرب، فستجد القليل على نحو مفاجئ. وتبرز الإمارات، إذ تؤكد وزارة الاقتصاد رقابة الأسعار وقوة الاحتياطيات وبنية تحتية من الموانئ والروابط الجوية والطرق البرية قابلة للتكيّف لتأمين الإمدادات. وفي أنحاء الخليج، استخدمت الحكومات أدوات مثل تمديد ساعات عمل المتاجر وتشديد ضوابط الأسعار وتسريع إعادة التخزين، مع تحويل قطر عشرات المنافذ إلى العمل على مدار الساعة. وتلاحظ رويترز وغيرها أن الحكومات في أنحاء المنطقة باتت أمام خيار صعب: إما السماح بارتفاع سريع في أسعار المستهلك، أو الإنفاق بكثافة على الدعم والخدمات اللوجستية. وأيّ النهجين، إن طُبّق تدريجيًا، يغفل الدرس الأكبر: فالأمر لا يتعلق بتثبيت كلفة مشتريات هذا الشهر فحسب، بل بإعادة تصميم المنظومة التي تتحكّم في حركة الغذاء، واستخدام الاحتياطيات، وحساب المخاطر.
من جداول البيانات إلى نظام تشغيل للأمن الغذائي
الإخفاق الحقيقي الظاهر ليس مجرد أن أكثر من 70% من غذاء دول المجلس يعبر هرمز، فهذه الإحصائية معروفة منذ سنوات. بل الإخفاق أنه لا يوجد حتى الآن نظام مشترك وآني حقيقي قادر على رؤية الإمدادات الغذائية للمنطقة ومحاكاتها والتحكم فيها بوصفها شبكة واحدة مترابطة. فحاليًا، يتخذ خليط من الوزارات والجهات المستوردة الحكومية وتجار التجزئة وشركات الخدمات اللوجستية، لكل منهم بيانات منقوصة وحوافز مختلفة، قرارات تحويل السفن إلى الفجيرة، وفتح صوامع بعينها، وتفعيل شاحنات إضافية من صلالة أو صحار، أو التعامل مع جولة أخرى من الرسوم الإضافية لشركات الشحن.
ونظام التشغيل الفعّال للأمن الغذائي في دول المجلس سيربط هذه الأطراف عبر عمود فقري رقمي مشترك. فيرصد آنيًا أيام الإمداد حسب السلعة والموقع، وظروف الشحن والتأمين حسب الممر، وحالة الأصول الرئيسية كطاقة سلسلة التبريد والصوامع الاستراتيجية. ويُبرمج نقاط التحفيز: فمثلًا، يؤدي انخفاض احتياطيات القمح في البحرين أو الكويت بنسبة 15% تلقائيًا إلى طلب شراء مشترك عبر ممر البحر الأحمر، وتؤدي قفزة في أسعار تأمين مخاطر الحرب في هرمز فوق حد معيّن إلى تفعيل آلية تأمين مدعومة من دول المجلس وتحويل الحركة إلى عُمان خلال 72 ساعة.
وهنا تتجاوز منصات مثل T57 كونها «ساحات تداول» إلى بنية تحتية حيوية. فالمنصة التي تعالج بيانات الأسعار الآنية وحركة السفن وطاقة الممرات ومستويات الاحتياطي يمكن أن تصبح المركز العصبي لهذه القرارات القائمة على المحفّزات، إن كانت الحكومات مستعدة للاتصال بها. ومع اقتراب نافذة الأيام التسعين هذه من نهايتها، قد لا يعود السؤال: هل تستطيع دول المجلس الصمود أمام الصدمة الحالية؟ فمع نظام التشغيل المناسب، تستطيع المنطقة أن تحوّل دروس هرمز القاسية إلى مخطط لمستقبل غذائي أكثر صمودًا وتنوعًا وإدارةً بذكاء. ومن دونه، ستبدأ الأزمة التالية من حيث تنتهي هذه.